Amex bei EDEKA Looks: Warum wir die Karte akzeptieren – und wann sie sich für dich lohnt
Kurz vorweg: Ja, du kannst bei uns im Markt mit deiner American Express bezahlen. An jeder Kasse, kontaktlos, per Karte oder Handy. Damit ist die häufigste Frage beantwortet – der Rest dieses Beitrags ist für alle, die wissen wollen, ob sich die Amex für sie überhaupt lohnt.
Wir hören das an der Kasse regelmäßig: „Nehmt ihr Amex?“ – meistens mit einem entschuldigenden Unterton, weil es an so vielen Stellen eben nicht klappt. Beim Bäcker nicht, im kleinen Café nicht, beim Handwerker schon gar nicht. Bei uns geht es. Und weil wir die Karte akzeptieren, können wir auch ehrlich über sie reden.
Was die Amex wirklich gut kann
Die Stärken der Karte sind real, man muss sie nur richtig einordnen:
- Membership Rewards Punkte. Auf den meisten Amex-Karten sammelst du einen Punkt pro Euro Umsatz. Diese Punkte lassen sich in Flugmeilen umwandeln – etwa zu British Airways Avios oder Flying Blue im Verhältnis 5:4, zu Asia Miles oder KrisFlyer im Verhältnis 3:2.
- Zahlungsziel statt Sofortabbuchung. Viele Amex-Karten sind Charge Cards: Du sammelst einen Monat lang Umsätze, die Abrechnung kommt danach. In der Praxis sind das bis zu rund acht Wochen zinsloses Zahlungsziel.
- Versicherungspaket. Reiserücktritt, Mietwagen-Vollkasko, Auslandskranken – bei Gold und Platinum ordentlich bestückt. Wer das sonst separat kaufen müsste, spart hier echtes Geld.
- Guthaben-Pakete bei Platinum. Aktuell unter anderem 150 € Restaurant-, 100 € Shopping-, 200 € SIXT-Ride- und 200 € Reiseguthaben pro Jahr.
- Der Service. Bei Reklamationen und Rückbuchungen ist Amex traditionell schnell und kundenfreundlich. Das ist kein Marketing-Satz, das bestätigt dir jeder, der es mal gebraucht hat.
Wo die Amex schwächelt
- Die Akzeptanz. Rund 72 Prozent der Händler, die überhaupt Kreditkarten nehmen, akzeptieren auch Amex. In Großstädten sind es etwa 78 Prozent, im ländlichen Raum nur rund 63 Prozent. Im Allgäu merkst du das deutlich: Der Lebensmittelhandel ist gut dabei, der kleine Laden in der Altstadt oft nicht. Eine Zweitkarte – Visa oder Mastercard – brauchst du trotzdem.
- Die Jahresgebühr. Die Gold Card kostet 20 € im Monat, also 240 € im Jahr. Die Platinum Card liegt bei 60 € monatlich beziehungsweise 720 € im Jahr. Nur die Blue und die PAYBACK American Express sind beitragsfrei – sammeln dafür aber deutlich langsamer.
- Der Grund für die Akzeptanzlücke. Händler zahlen für jede Kartenzahlung eine Gebühr an den Kartenanbieter. Amex hat seine Sätze in Deutschland inzwischen deutlich gesenkt, für viele kleine Betriebe bleibt es aber trotzdem der Punkt, an dem sie abwinken – vor allem bei dünnen Margen und kleinen Bons.
Die Meilen-Mathematik: ab wann sich das überhaupt rechnet
Hier wird es unbequem, und hier steigen die meisten Ratgeber aus. Rechnen wir es trotzdem durch. Mit deinen eigenen Zahlen geht das im Amex-Rechner auf lohnundarbeit.de.
Ein Membership-Rewards-Punkt ist je nach Einlösung sehr unterschiedlich viel wert. Als Cashback oder Amazon-Guthaben bekommst du rund 0,4 Cent pro Punkt. Beim Transfer in Flugmeilen und vernünftiger Einlösung in der Economy landest du grob bei 1 bis 1,5 Cent. Die oft zitierten 4 Cent pro Punkt gibt es nur bei Business-Class-Prämienflügen mit passender Verfügbarkeit – also dann, wenn alles zusammenpasst, nicht im Alltag.
Rechne realistisch mit etwa 1,2 Prozent Rendite auf deinen Kartenumsatz. Daraus folgt direkt:
| Karte | Jahresgebühr | Umsatz nur zum Nulldurchgang |
|---|---|---|
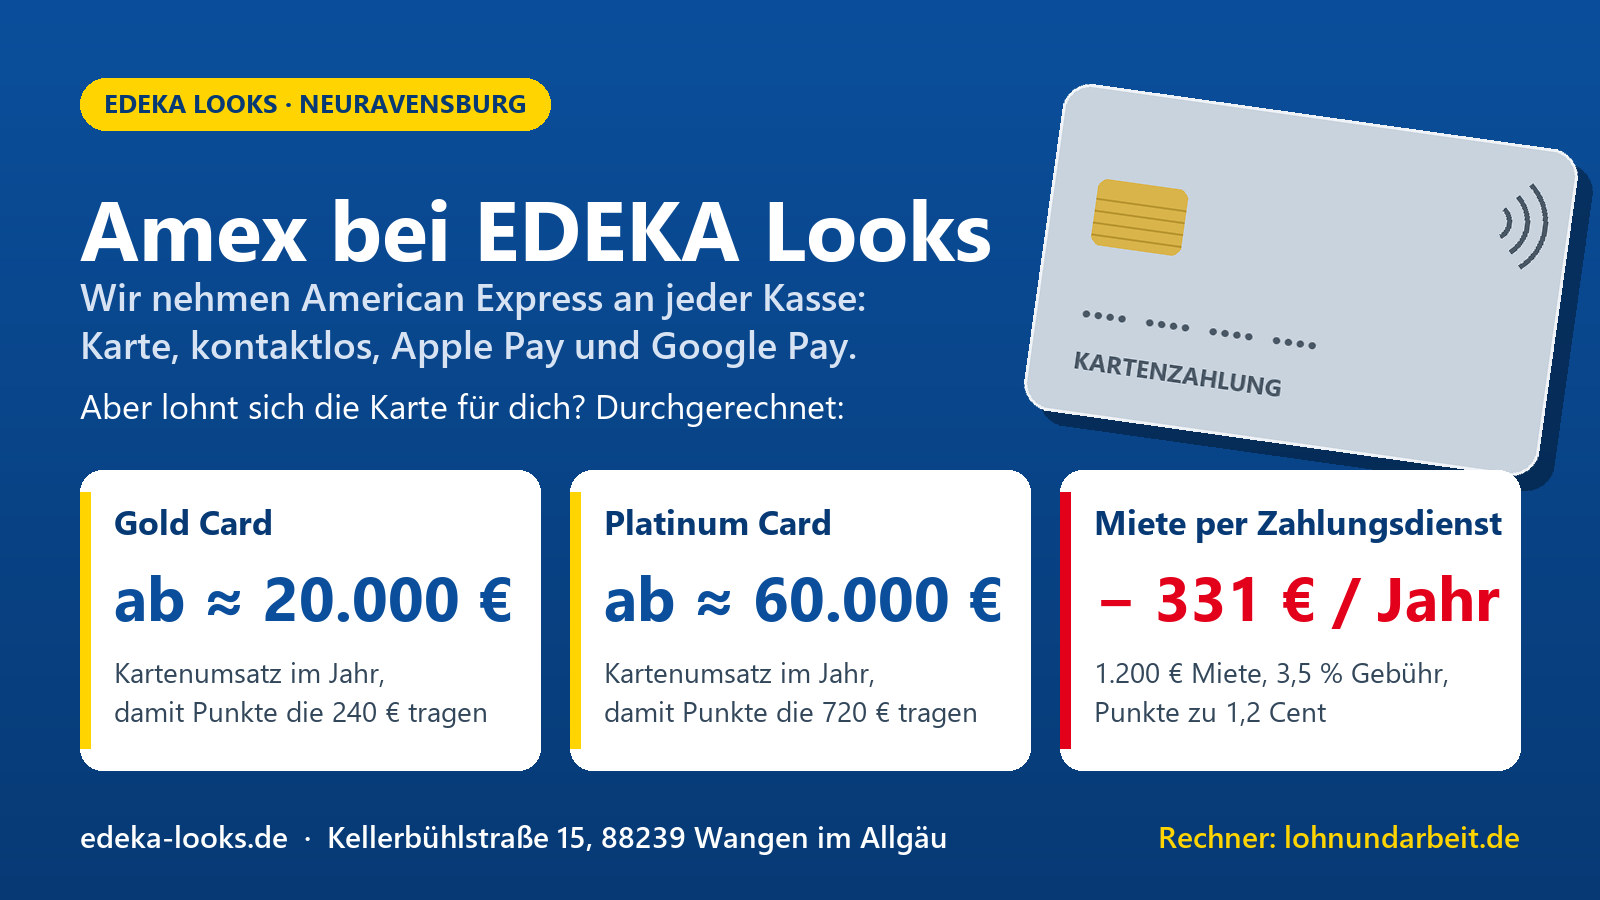
| Gold Card | 240 € | rund 20.000 € im Jahr |
| Platinum Card | 720 € | rund 60.000 € im Jahr |
Das ist der entscheidende Punkt. Wer 800 € im Monat über die Karte schiebt – Einkauf, Tanken, Handyrechnung –, kommt auf 9.600 € im Jahr und damit auf gut 115 € Gegenwert. Bei 240 € Jahresgebühr ist das ein Minus von 125 €. Die Punkte fühlen sich trotzdem gut an, weil sie als geschenkt verbucht werden. Die Gebühr läuft still im Hintergrund vom Konto.
Bei Gold und Platinum kommen Versicherungen und Guthaben dazu, und die können die Rechnung drehen – aber nur, wenn du sie tatsächlich abrufst. 200 € SIXT-Guthaben sind 0 € wert, wenn du nie einen Mietwagen buchst.
Die Sache mit den Amex-Gurus
Wenn du bei YouTube oder Instagram nach Amex suchst, bekommst du ziemlich schnell dieselbe Botschaft: Zahl alles mit der Karte. Strom, Versicherung, Handy, Steuerberater – und natürlich die Miete. Dafür gibt es Dienstleister, die eine ganz normale Überweisung ausführen und dafür deine Kreditkarte belasten, auch wenn der Empfänger gar keine Karten akzeptiert.
Was in diesen Videos meistens in einem Nebensatz untergeht: Diese Dienste kosten Gebühren, und die zahlst du. Je nach Anbieter, Karte und Land liegen sie ungefähr zwischen 2,5 und 3,5 Prozent pro Zahlung.
Rechnen wir das für eine Wohnung durch – 1.200 € Miete im Monat, 3,5 Prozent Gebühr:
- Gebühr: 42 € pro Monat, 504 € im Jahr
- Dafür bekommst du: 14.400 Punkte im Jahr
- Realistischer Gegenwert bei 1,2 Cent pro Punkt: rund 173 €
- Unter dem Strich: rund 330 € Verlust pro Jahr – die Jahresgebühr der Karte noch gar nicht eingerechnet
Selbst wenn du jeden einzelnen Punkt zum absoluten Best-Case-Kurs von 4 Cent in einen Business-Class-Flug umsetzt, landest du bei 576 € Gegenwert gegenüber 504 € Gebühr. Ein Plus von 72 € – für ein Jahr Aufwand, perfekte Einlösung und die Bindung deiner Mietzahlung an einen Drittanbieter. Das ist kein Deal, das ist ein Hobby.
Die Regel dahinter ist simpel: Punkte sammeln lohnt sich auf Umsätze, die du sowieso hast. Sobald du Gebühren bezahlst, nur um Punkte zu erzeugen, kaufst du Meilen – und zwar zu einem Preis, der über ihrem Wert liegt.
Für Unternehmer wird es interessanter – aber nicht automatisch günstiger
Als Selbstständiger oder Unternehmer ändert sich das Bild, weil ein zweiter Faktor dazukommt: Liquidität.
Über Anbieter wie billhop.com lassen sich Lieferantenrechnungen, Steuern oder Löhne per Kreditkarte begleichen, auch wenn der Empfänger keine Karten nimmt. Kombiniert mit dem Zahlungsziel einer Charge Card verschaffst du dir damit Working Capital: Geld, das erst in rund acht Wochen vom Konto geht.
Klingt elegant. Die Gebühr von rund 3,5 Prozent zahlst du aber weiterhin selbst – und aufs Jahr gerechnet ist das teures Geld:
- 50.000 € Rechnung, 3,5 Prozent Gebühr = 1.750 €
- Gewonnenes Zahlungsziel: rund 56 Tage
- Auf Jahresbasis: rund 23 Prozent effektiver Zins
23 Prozent pro Jahr sind deutlich teurer als jeder normale Kontokorrentkredit. Wer das als cleveren Finanzierungstrick verkauft, hat nicht zu Ende gerechnet.
Es gibt genau zwei Fälle, in denen die Rechnung kippt:
- Skonto. Wenn dein Lieferant 3 Prozent Skonto bei Zahlung binnen zehn Tagen gibt und dir sonst schlicht das Geld dafür fehlt: 3 Prozent Skonto plus rund 1,2 Prozent Punktwert gegen 3,5 Prozent Gebühr – knapp positiv, und das Zahlungsziel bekommst du obendrauf.
- Der Engpass. Wenn die Alternative eine gerissene Zahlungsfrist, eine Mahnung oder ein gekippter Lieferantenkredit ist, sind 23 Prozent pro Jahr immer noch billiger als der Schaden.
Als Dauerlösung taugt das Modell nicht. Als Werkzeug für einen konkreten Engpass oder einen konkreten Skonto-Vorteil: durchaus.
Unser Fazit
- Du zahlst deinen Wocheneinkauf sowieso mit Karte? Dann nimm die Amex, sammle Punkte und freu dich. Bei uns funktioniert sie.
- Du überlegst, wegen der Meilen auf Gold oder Platinum zu wechseln? Rechne vorher deinen realistischen Jahresumsatz auf der Karte aus. Unter 20.000 € trägt sich die Gold Card über Punkte allein nicht. Hier kannst du es durchrechnen.
- Du willst Miete und alle Rechnungen über einen Zahlungsdienstleister auf die Karte legen? Lass es. Du kaufst Meilen über ihrem Wert.
- Du bist Unternehmer und brauchst Zahlungsziel? Rechne den effektiven Jahreszins aus, bevor du unterschreibst. Und vergleiche ihn mit deiner Kontokorrentlinie.
Und falls du einfach nur einkaufen willst: Deine Amex funktioniert bei uns an jeder Kasse. Genauso wie Girocard, Visa, Mastercard, Apple Pay und Google Pay.
Häufige Fragen
Kann ich bei EDEKA Looks mit American Express bezahlen?
Ja. Wir akzeptieren American Express an allen Kassen – als Karte, kontaktlos oder über Apple Pay und Google Pay.
Kostet mich die Kartenzahlung mit Amex bei euch etwas extra?
Nein. Bei uns gibt es keinen Aufschlag und keinen Mindestumsatz für Kartenzahlungen.
Ab welchem Umsatz lohnt sich eine Amex Gold?
Rein über die Punkte gerechnet ab rund 20.000 € Kartenumsatz im Jahr. Darunter lohnt sie sich nur, wenn du die Versicherungen und Guthaben tatsächlich nutzt.
Lohnt es sich, die Miete per Kreditkarte zu zahlen?
Für Privatleute in aller Regel nicht. Die Gebühr der Zahlungsdienstleister liegt bei rund 2,5 bis 3,5 Prozent und damit über dem realistischen Wert der gesammelten Punkte.
Alle Angaben zu Gebühren, Punktwerten und Konditionen: Stand November 2026, ohne Gewähr. Dieser Beitrag ist eine allgemeine Einordnung und keine Finanz- oder Steuerberatung.